工时与材料合同(Time and Materials,T&M)是一种由甲方按固定小时费率支付实际工时、并按实际成本支付材料的合同模式;固定价格合同则由甲方支付事先约定的总价。《PMBOK 指南》还列出了 CPFF、CPIF 和 CPAF 等成本补偿合同。项目工作量增加 20% 时由谁买单,取决于合同类型。
本文对比常见的合同类型,在同一个项目上计算工时与材料和固定价格两种方式,并介绍如何在 Merlin Project 中管理预算、小时费率和实际成本。
什么是工时与材料(T&M)合同?
工时与材料(T&M)合同是指甲方按约定小时费率支付每一个工作小时,并按实际成本支付材料的合同。总价要到最后才能确定。
美国联邦采购条例(FAR)将小时费率定义为包含工资、间接费用、管理费用和利润的固定费率(FAR 16.601)。因此,乙方每个小时都在赚取利润。当项目开始时无法可靠估算范围或工期,例如敏捷软件开发或咨询项目,T&M 较为合适。
什么是固定价格合同?
固定价格合同(固定总价,Firm Fixed Price,FFP)是指甲乙双方事先为明确的范围约定总价的合同。工作花费更多,差额由乙方承担;花费更少,差额归乙方所有。
固定价格要求范围定义精确。如果没有包含排除项和验收标准的工作说明书(SOW),每次变更双方都会争论是否已包含在价格中。范围变更通过变更请求处理。
什么是成本补偿合同?
成本补偿合同(Cost-Reimbursable)是指甲方报销乙方的实际成本,并另外支付一笔费用(Fee)的合同。《PMBOK 指南》区分三种类型,美国 FAR Part 16 对其作了详细定义:
- CPFF(成本加固定费用): 费用在签约时确定,不随实际成本变化(FAR 16.306)。
- CPIF(成本加激励费用): 成本低于目标时,费用增加到上限;成本高于目标时,费用减少到下限(FAR 16.405-1)。
- CPAF(成本加奖励费用): 乙方根据甲方对成本、进度和技术表现的评价,获得全部或部分奖励金(FAR 16.405-2)。
成本补偿合同用于事先无人知道成本的场合:研究、开发、原型。
项目管理中有哪些合同类型?
项目管理中有三种基本合同类型:固定价格、工时与材料和成本补偿。《PMBOK 指南》把固定价格和成本补偿各分为三种,工时与材料则作为混合形式介于两者之间。下表对比全部八种形式,包括设上限的工时与材料合同。
| 合同类型 | 付款方式 | 承担成本风险的一方 | 变更 | 典型用途 |
|---|---|---|---|---|
| 固定总价(FFP) | 为约定范围支付一个总价 | 乙方 | 繁琐,只能通过变更请求 | 范围明确,例如按 SOW 实施软件 |
| 总价加激励费用(FPIF) | 目标成本、目标利润、价格上限和公式;成本上升则利润下降(FAR 16.403-1) | 主要是乙方,超过上限部分全部由乙方承担 | 通过变更请求 | 范围易于估算的大型项目 |
| 总价加经济价格调整(FP-EPA) | 按约定指数或人工和材料成本上下调整的固定价格(FAR 16.203-1) | 乙方,价格波动共担 | 通过变更请求 | 多年期合同、受钢材或能源价格影响的建筑项目 |
| 工时与材料(T&M) | 工时 × 小时费率 + 材料 | 甲方 | 简单,范围灵活 | 范围不明确、敏捷开发、咨询 |
| 设上限的工时与材料 | 与 T&M 相同,但最高不超过约定金额 | 上限以内由甲方,超出部分由乙方 | 预算内简单 | 范围不明确但预算固定 |
| 成本加固定费用(CPFF) | 报销成本 + 固定金额 | 甲方 | 简单 | 研究、开发 |
| 成本加激励费用(CPIF) | 报销成本 + 随成本低于目标而增加的费用 | 主要是甲方,偏差共担 | 简单 | 有成本目标的开发 |
| 成本加奖励费用(CPAF) | 报销成本 + 按绩效评价发放的奖励金 | 甲方 | 简单 | 质量难以衡量的工作 |
不同合同类型中谁承担风险?
固定价格合同由乙方承担成本风险,成本补偿合同由甲方承担,其他类型则在两者之间分担。橙色部分越往右延伸,甲方承担的超支越多。
合同类型的风险谱
项目花费超出计划时,由谁付钱?
CPFF 成本加固定费用
CPAF 成本加奖励费用
T&M 工时与材料
CPIF 成本加激励费用
T&M + 上限 设上限的工时与材料
FP-EPA 总价加经济价格调整
FPIF 总价加激励费用
FFP 固定总价
依据 FAR Part 16 的付款机制自行作出的示意性排序;条形长度表示先后顺序,并非测量值。
决定位置的有两点:乙方的利润是否随成本增长(T&M、CPFF),以及是否存在超出后由乙方自行承担的上限(FPIF、设上限的 T&M、FFP)。
工时与材料和固定价格,哪个更便宜?
只要实际工作量低于估算值加风险溢价,工时与材料对甲方更便宜;超过这个值,固定价格更便宜。下面的计算示例展示了一个项目中的分界点。
示例: 一家工程设计公司实施文档管理系统。IT 服务商估算 400 小时、每小时 95 欧元,按工时与材料计算为 38,000 欧元。若采用固定价格,服务商加收 15% 的数量风险溢价,报价 43,700 欧元。第三种选择是上限为 44,000 欧元的工时与材料合同。风险溢价是本例的假设,实际上取决于范围定义得有多清楚。
| 实际工作量 | 工时与材料 | 固定价格 | 上限 44,000 € 的 T&M |
|---|---|---|---|
| 340 小时(比估算少 15%) | 32,300 € | 43,700 € | 32,300 € |
| 400 小时(与估算一致) | 38,000 € | 43,700 € | 38,000 € |
| 460 小时(比估算多 15%) | 43,700 € | 43,700 € | 43,700 € |
| 480 小时(比估算多 20%) | 45,600 € | 43,700 € | 44,000 € |
| 560 小时(比估算多 40%) | 53,200 € | 43,700 € | 44,000 € |
表格说明:
- 分界点为 460 小时: 43,700 € ÷ 95 €/小时 = 460 小时。只有当项目超出估算 15% 以上,甲方选择固定价格才会省钱。这个分界点正好等于风险溢价。
- 一切顺利时,固定价格更贵: 在 400 小时的情况下,甲方比按工时与材料多付 5,700 欧元;在 340 小时的情况下多付 11,400 欧元。
- 上限保护甲方: 在 560 小时的情况下,设上限时甲方支付 44,000 欧元而不是 53,200 欧元。9,200 欧元的差额由乙方承担;纯固定价格下则为 9,500 欧元。
因此,当甲方认为超支 15% 以上的可能性较大,或者预算确定性比预期价格更重要时,固定价格才划算。
能否在一个项目中组合使用工时与材料和固定价格?
可以。工时与材料和固定价格可以在一个项目中组合使用,既可以按阶段先后使用,也可以合并在同一份合同中。常见的组合模式有四种:
- 按阶段: 范围尚未确定的分析阶段按工时与材料计费。工作说明书定稿后,实施阶段按固定价格进行。在本例中:分析工作包(60 小时)按 T&M,其余 340 小时按固定价格。
- 设上限的工时与材料(Not-to-exceed): 按工时计费,最高不超过约定金额。FAR 要求 T&M 合同设定这样的价格上限,乙方超出上限“风险自负”(FAR 16.601)。
- 按里程碑固定价格: 每个里程碑有各自的固定价格。范围变化时,只需重新协商尚未完成的里程碑。
- 固定产能(Fixed Capacity): 甲方以固定价格在固定时间内预订固定团队,例如每个两周冲刺 3 人。范围保持灵活,每个冲刺的预算固定。该模式适合有优先级待办事项列表的敏捷项目。
无论采用哪种组合模式,都要在合同中写明哪部分工作按哪种方式计费。否则,变更请求属于固定价格部分还是 T&M 部分就会不清楚。
德国法律如何界定?
德国民法典(BGB)不按计费方式,而按是否承诺交付成果来区分合同:在承揽合同(Werkvertrag,BGB 第 631 条)中,承揽人须交付完成的成果;在服务合同(Dienstvertrag,BGB 第 611 条)中,只需提供服务本身。固定价格和工时与材料是两类合同中都会出现的付款方式。
在承揽合同中,定作人必须验收符合合同的成果(BGB 第 640 条),报酬在验收时到期(BGB 第 641 条)。承揽合同也可以按工时计费,因此采用 T&M 并不会自动使其成为服务合同。具体合同请咨询律师。
如何在 Merlin Project 中管理合同成本?
在 Merlin Project 中,您可以把合同金额录入为预算,在资源上维护小时费率,并把实际值与预算进行比较,从而管理合同成本。操作步骤如下:
- 设置小时费率: 在资源检测器的 成本 标签页中,在 计划的成本 下输入 标准费率(本例为 95 €/h),必要时输入 加班费率。Merlin Project 据此计算每个活动的工作成本(请参阅设置成本)。
- 把合同金额录入为预算: 选择项目(#0),打开检测器中的 财务 标签页,在 预算 标签页的 已核准 中输入金额:固定价格为 43,700 欧元,设上限的 T&M 为 44,000 欧元。
- 录入固定金额: 在 成本 标签页中把材料、许可证或包干费用创建为成本项,填写 计划的金额 并选择 计提,例如验收时付款选择 于结束时计提。
- 录入实际值: 在活动的 实际值 标签页中,以百分比输入 已完成,或输入 实际工作。Merlin Project 据此推算预计成本(请参阅计划与实际比较)。
- 检查偏差: 计划 / 实际比较(成本) 视图显示 核定预算绝对值、计划的成本、实际成本 和 预计成本 及其余额。负余额以红色显示;使用筛选条件 成本超过预算 可以显示预计成本超过预算的所有活动。
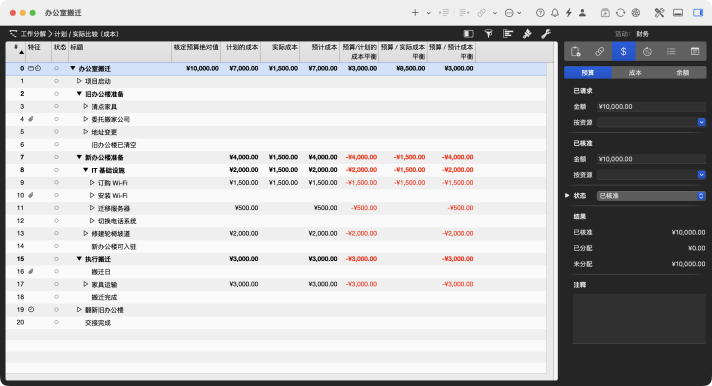
对照合同的计划与实际
对于设上限的 T&M,预算 / 预计成本平衡 随时显示距离上限还剩多少。对于固定价格,作为乙方您可以尽早看出利润是否在缩水。合同本身可以作为 文件类型的附件 保存在项目中。Merlin Project 可免费试用 30 天。
从自制或外购决策到签订合同的采购规划,请参阅文章项目采购管理。项目预算由哪些部分组成,请参阅术语表词条预算。
来源
- Project Management Institute:《项目管理知识体系指南(PMBOK 指南)》第 6 版,第 12 章 项目采购管理,合同类型
- Federal Acquisition Regulation (FAR), 16.601 Time-and-materials, 16.306 CPFF, 16.405-1 CPIF, 16.405-2 CPAF, 16.403-1 FPIF, 16.203-1 FP-EPA
- 德国民法典(BGB):第 611 条、第 631 条、第 640 条、第 641 条
如果您对这篇博客文章有任何疑问或希望参与讨论,欢迎您在我们的论坛中发帖。
常见问题
什么是 T&M 合同?
T&M 是 Time and Materials 的缩写,即工时与材料合同。甲方按约定小时费率支付工时,按实际成本支付材料,总价要到工作结束才能确定。
工时与材料合同和固定价格合同有什么区别?
在工时与材料合同中,甲方按实际工时付款并承担成本风险。在固定价格合同中,约定范围的价格事先确定,由乙方承担成本风险。
什么是成本补偿合同?
甲方报销乙方实际成本并另付一笔费用的合同。《PMBOK 指南》将其分为 CPFF(固定费用)、CPIF(激励费用)和 CPAF(奖励费用)三种。
甲方希望成本可控时,应选择哪种合同?
固定总价(FFP)的成本最可控,因为超支由乙方承担。如果范围尚不明确,设上限的工时与材料合同可在保持范围灵活的同时,把成本控制在上限以内。
工时与材料和固定价格可以组合使用吗?
可以。常见做法有:分析阶段按 T&M、实施阶段按固定价格;设上限的 T&M;按里程碑固定价格。请在合同中写明哪部分工作按哪种方式计费。