术语表
自上而下计划
自上而下管理、自上而下方法、自上而下估算、Top-down
在 自上而下方法 中,项目经理从上往下做计划:先确定目标、截止日期和预算,再逐步分解为阶段、工作包和活动。自上而下估算在详细的工作分解结构形成之前,就根据经验值或类似项目推导出工作量和成本。
作为管理风格,这种方法称为自上而下管理:决策在最高层做出,再以任务的形式向下传达。与之相对的是自下而上计划:团队估算每个工作包,再把数值向上汇总。
自上而下计划如何进行?
- 确定框架。 客户或管理层确定目标、截止日期和总预算。
- 划分阶段。 项目经理把项目划分为若干阶段,并在每个阶段末尾设置一个里程碑。
- 分配预算和时间。 用类似项目的比例把总预算分配到各阶段。
- 继续分解并指派。 每个阶段再分解为工作包,由具体的团队或人员负责。
- 反馈进度。 各团队向上汇报状态,项目经理将其与目标值比较。
示例:展会参展的自上而下计划
管理层确定 60,000 欧元的预算和展会日期。项目经理按照上一年的比例分配预算(示例数值):
| 阶段 | 比例 | 预算 | 阶段末的里程碑 |
|---|---|---|---|
| 概念 | 10% | 6,000 € | 概念已批准 |
| 展位搭建 | 55% | 33,000 € | 展位已验收 |
| 营销和邀请 | 20% | 12,000 € | 邀请函已发出 |
| 人员和物流 | 15% | 9,000 € | 展会团队已完成培训 |
| 合计 | 100% | 60,000 € |
随后,各团队把自己的阶段分解为工作包。如果展位搭建商自下而上核算出 38,000 欧元,就会缺 5,000 欧元。项目经理随后在项目管理三角中做出取舍:缩小展位、增加预算,或在其他阶段削减。
自上而下方法的优点和缺点
优点
- 很快就能用: 自上而下的计划几个小时就能完成,足以用于报价、项目申请或商业论证。
- 方向明确: 所有子目标都源自同一个总目标。
- 从一开始就控制预算: 每个阶段都有固定上限。
- 协调工作少: 决策者少,计划保持一致。
缺点
- 数值粗略: 类似项目的比例很少能准确套用到新项目上。
- 缺少一线知识: 不亲自做这项工作的人,容易低估细节工作量。
- 认同度低: 团队更难遵守自己没有参与制定的目标。
- 纠正来得晚: 遗漏往往到实施阶段才暴露,而此时的变更成本最高(参见变更成本曲线)。
自上而下还是自下而上?
在只确定了目标和预算的早期阶段,使用自上而下方法。一旦有了工作分解结构(WBS),就用自下而上估算检验目标值。两种方法的对比表见自下而上计划。
作为管理风格的自上而下

在自上而下管理中,由管理层做决定,下层负责执行并汇报。这种风格适合要求明确、期限固定、多个团队之间需要大量协调的项目,例如受监管的项目。如果项目依赖团队的想法和专业知识,它就会拖慢进度。其他风格的比较见领导风格。
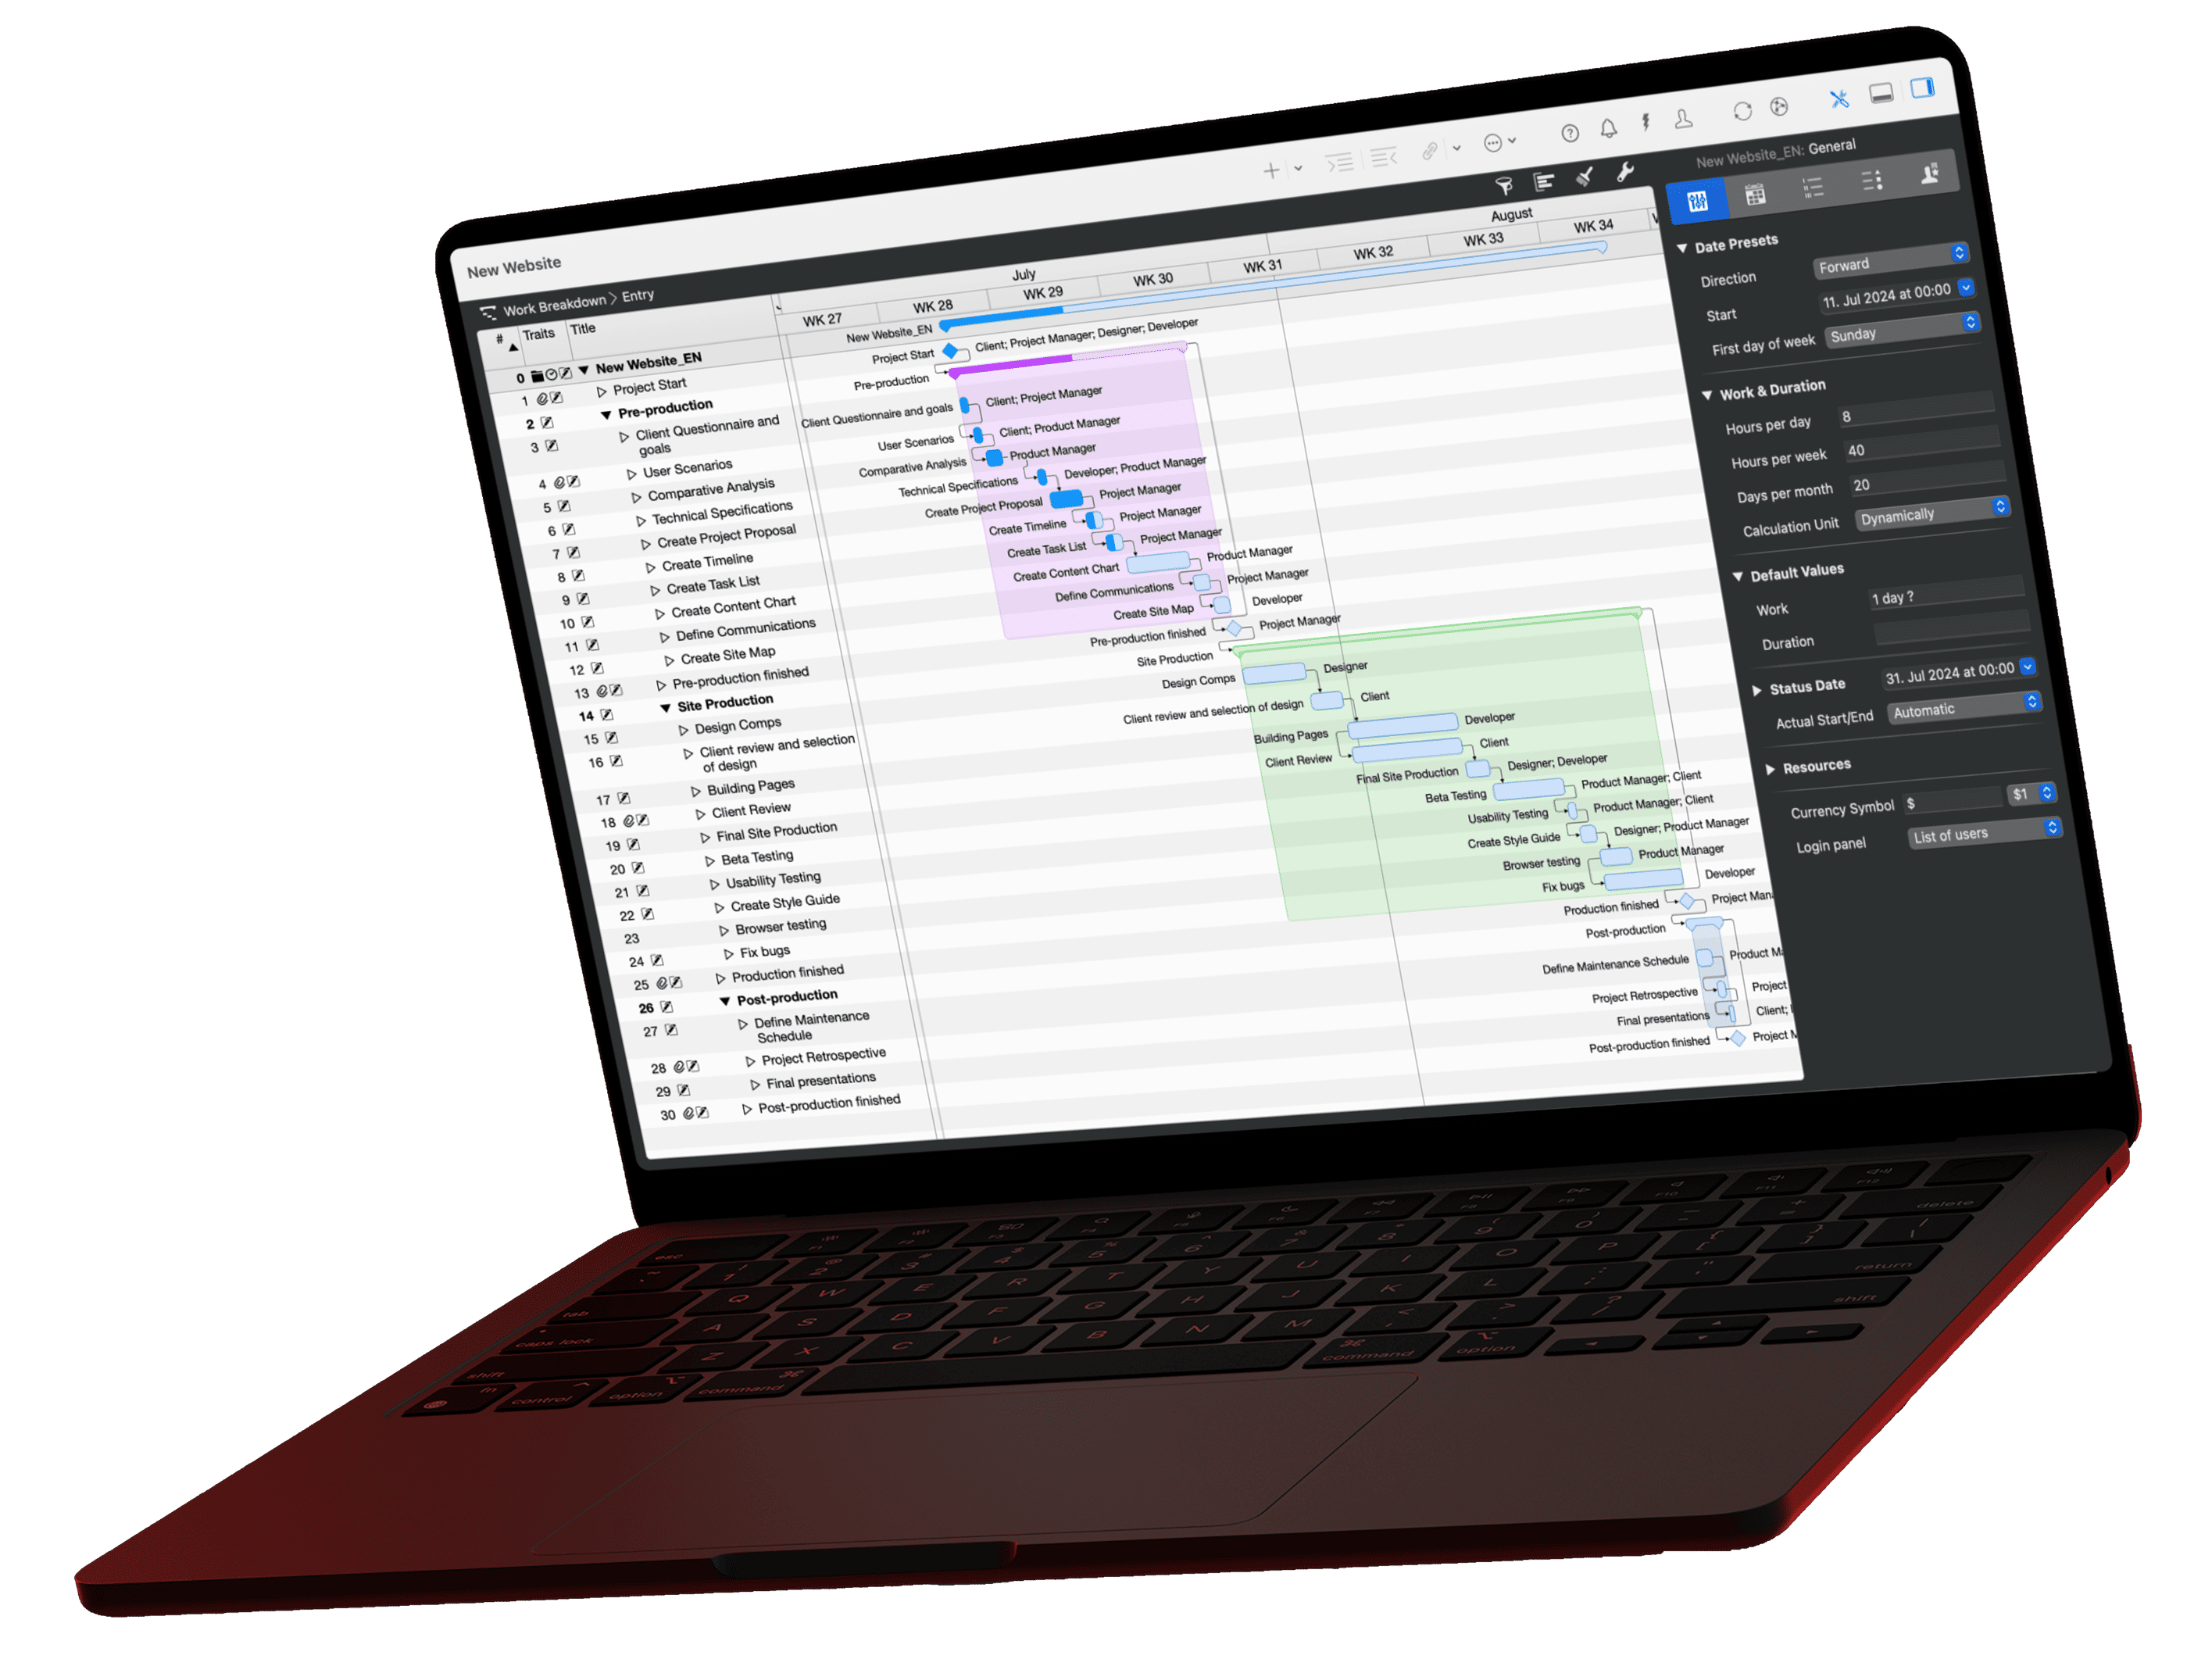
如何在 Merlin Project 中自上而下地做计划?
在 Merlin Project 中,你从上往下分解计划:
- 创建阶段和里程碑: 把阶段创建为活动,并通过 插入 › 里程碑(Alt+Cmd+M)标出每个阶段的结束。
- 分解阶段: 通过 插入 › 子项(Alt+Cmd+G)在每个阶段下插入活动。阶段因此变成群组,并根据所含活动计算工期和时间段。
- 按比例设定工作量: 在检测器的 计划 标签页中,在 工作 字段填入
25%这样的百分比。Merlin Project 会把它理解为上级活动相应指定值的一部分。 - 分配预算: 在最上层的群组上,于 财务 标签页的 预算 标签页中,在 已核准 下填入总预算。各阶段只需填写百分比:它以上级群组的核准预算为基准。结果:未分配 显示你还可以分配的余额。